Due diligence: como conduzir a análise jurídica e avaliar o passivo judicial da empresa-alvo
Quem compra uma empresa também herda parte dos seus problemas, e a due diligence existe para medir esse risco antes da assinatura. Por exemplo, a Lei 12.846/2013 mantém a responsabilidade por atos de corrupção após fusão ou incorporação. Nesses casos, a sucessora responde pela multa e pela reparação do dano, até o limite do patrimônio transferido. Além disso, a multa administrativa pode chegar a 20% do faturamento bruto.
Portanto, este artigo explica o conceito, as áreas e as etapas da análise. Em seguida, mostra como medir o passivo judicial por volume, risco e valor esperado. Por fim, trata da diligência de terceiros e dos programas de integridade.
O que é due diligence
Due diligence é a investigação que o comprador, o investidor ou o contratante faz sobre uma empresa antes de fechar negócio. Quando o foco é legal, o trabalho recebe o nome de auditoria jurídica.
Assim, a diligência compara o que o vendedor declara com o que os documentos e as decisões judiciais mostram. Além disso, ela transforma incertezas em números que sustentam o preço e as cláusulas do contrato. Por isso, advogados a tratam como etapa central de operações relevantes.
Auditoria jurídica é sinônimo? Em geral sim, embora a diligência completa também envolva análises financeiras e operacionais.
Áreas analisadas na diligência jurídica
Primeiro, a área societária examina contrato social, atas, acordos de sócios e a titularidade das quotas ou ações. Em seguida, a análise contratual revisa contratos com clientes, fornecedores e financiadores, sobretudo cláusulas de mudança de controle.
Na área trabalhista, o time avalia ações, horas extras, terceirização e sucessão de empregadores, conforme os arts. 10, 448 e 448-A da CLT. Já a área tributária verifica autuações, parcelamentos e responsabilidade por sucessão, prevista nos arts. 132 e 133 do Código Tributário Nacional.
Por sua vez, a frente regulatória confere licenças, autorizações e a conformidade com as agências do setor. Na área ambiental, a equipe investiga licenciamento e áreas contaminadas, pois a obrigação ambiental tem natureza propter rem, segundo a Súmula 623 do STJ. Por fim, a frente de LGPD avalia bases legais, contratos com operadores e incidentes de segurança, já que a Lei 13.709/2018 prevê sanções administrativas.
Quando a due diligence é necessária
A diligência é necessária sempre que uma decisão financeira ou contratual depende da situação real de outra empresa. Isso ocorre, principalmente, em operações de M&A, em investimentos e na contratação de terceiros.
Em operações de M&A, o comprador precisa conhecer passivos ocultos antes de definir preço e garantias. Da mesma forma, fundos e investidores exigem a análise antes de aportar capital, porque assumem o risco da investida. Além disso, empresas a realizam em joint ventures, reorganizações societárias e ofertas públicas de ações.
Na contratação de terceiros, o motivo é diferente, mas igualmente forte. Afinal, fornecedores e intermediários podem expor a contratante a sanções, a danos reputacionais e à responsabilização por corrupção. Por isso, a diligência de terceiros integra os programas de integridade, como a última seção detalha.
No entanto, a concorrência exige cuidado em todas essas operações. O Conselho Administrativo de Defesa Econômica (Cade) aceita a troca de informações necessária à negociação, mas a lei veda a consumação prévia do ato de concentração, conforme o art. 88, § 3º, da Lei 12.529/2011. Assim, as partes adotam protocolos antitruste e restringem dados sensíveis a equipes limitadas.
Etapas de uma due diligence jurídica
A auditoria jurídica segue, em regra, cinco etapas: escopo, coleta de documentos, análise, classificação de riscos e relatório. Assim, cada etapa reduz a incerteza e orienta a seguinte.
1. Planejamento e escopo
Primeiro, as partes definem o objetivo da operação, o prazo e a materialidade, isto é, o valor a partir do qual um risco importa. Além disso, firmam acordo de confidencialidade e delimitam quem acessa cada informação.
2. Coleta de documentos
Em seguida, o comprador envia uma lista de pedidos ao vendedor. Então o vendedor organiza os documentos em uma data room, geralmente virtual. Portanto, a qualidade dessa etapa define a velocidade de toda a análise.
3. Análise e verificação
Depois, os advogados revisam os documentos e cruzam as informações com certidões, juntas comerciais e consultas aos tribunais. Ainda assim, entrevistas com a administração esclarecem pontos que os papéis não explicam.
4. Classificação dos riscos
Além disso, o time classifica cada achado por gravidade e probabilidade. Por exemplo, um problema pode impedir o negócio, exigir ajuste de preço, pedir uma cláusula específica ou apenas merecer monitoramento.
5. Relatório e efeitos no contrato
Por fim, a equipe consolida os achados em um relatório com sumário executivo, descrição por área, impacto financeiro e recomendações. Em seguida, as partes usam o documento para negociar.
Quando o passivo é certo e mensurável, o comprador pede redução do preço. Porém, quando o risco é incerto, ele prefere reter parte do valor em conta vinculada (escrow). Além disso, o contrato ganha declarações e garantias do vendedor, indenizações específicas e condições precedentes ao fechamento. Assim, cada risco identificado vira uma obrigação contratual com preço definido.
Como avaliar o passivo judicial da empresa-alvo
O comprador avalia o passivo judicial em quatro passos: levanta o volume de processos, classifica o risco, calcula o valor esperado e separa as contingências. Assim, ele descobre quanto deve descontar do preço ou reservar em garantias.
Volume e perfil dos processos
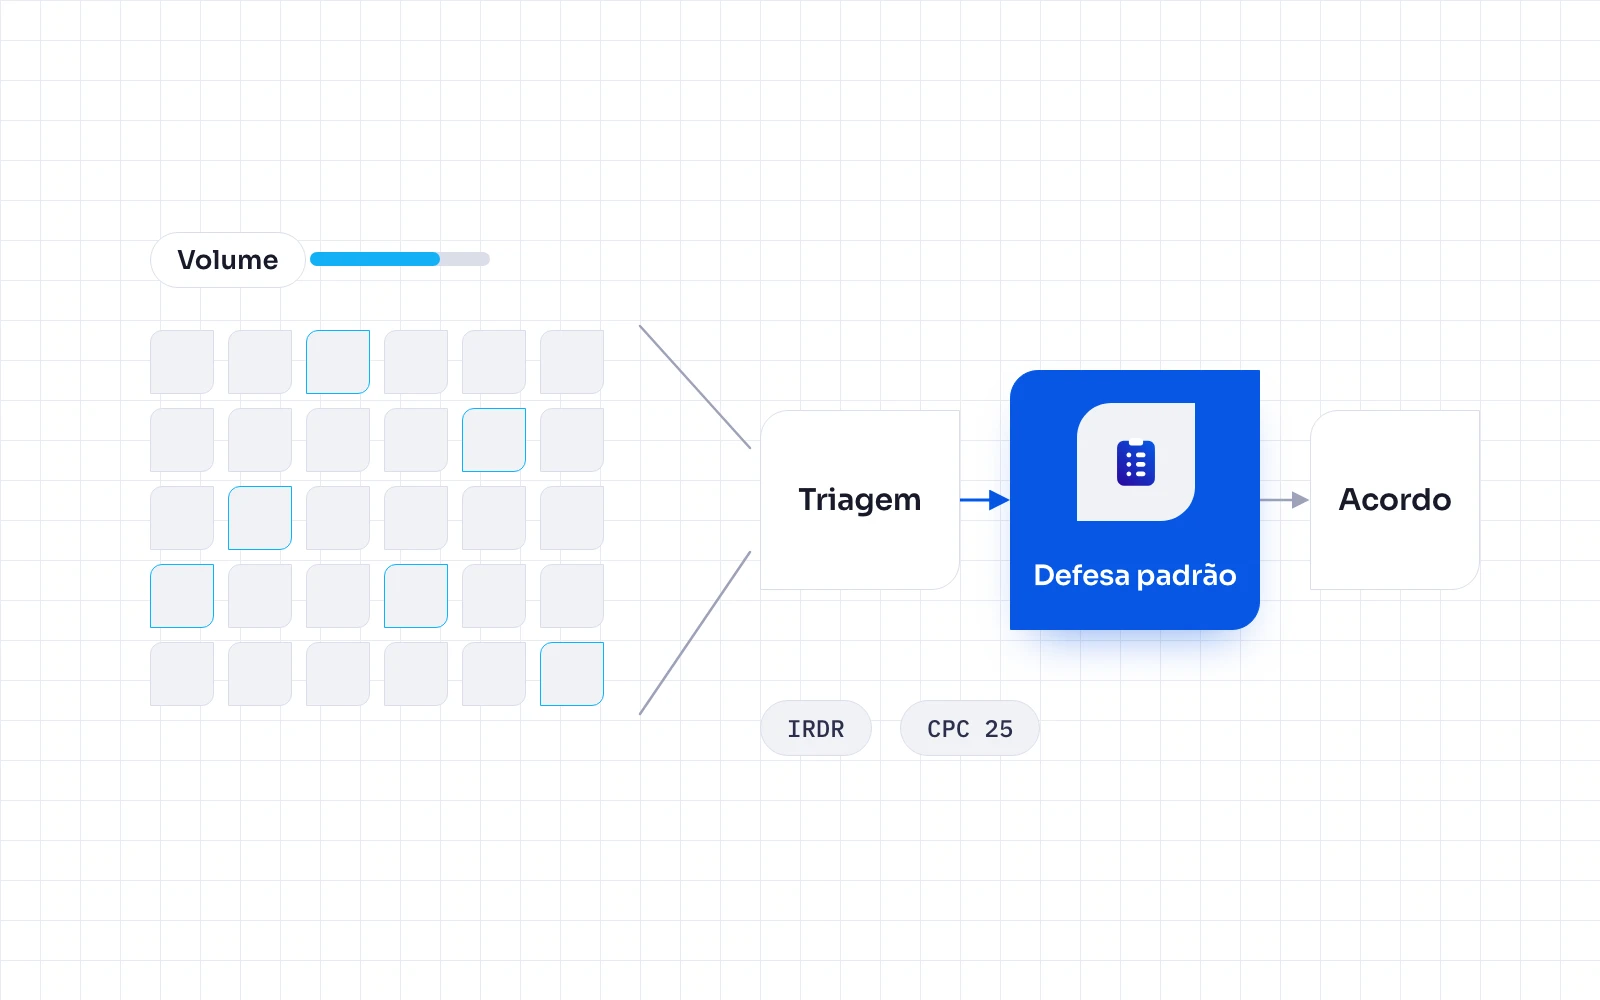
Primeiro, o time levanta todos os processos em que a empresa-alvo figura como parte, nos polos ativo e passivo. Em seguida, agrupa os casos por matéria, tribunal, valor e fase. Assim, surgem concentrações de risco, como muitas ações trabalhistas repetitivas em uma mesma região.
Classificação de risco
Depois, os advogados classificam cada processo ou grupo de processos como perda provável, possível ou remota. Essa escala segue a lógica do Pronunciamento Técnico CPC 25, que as companhias abertas aplicam sob a regulação da Comissão de Valores Mobiliários (CVM). Em geral, perda provável exige provisão, perda possível exige divulgação e perda remota dispensa registro.
Contudo, a classificação ganha força quando se apoia em dados. A jurimetria, ou seja, a análise estatística de decisões anteriores do mesmo tribunal e tema, mostra o índice real de êxito em casos semelhantes. Portanto, o advogado troca a intuição por evidência.
Valor esperado
Em seguida, o time calcula o valor esperado, que multiplica a exposição estimada pela probabilidade de perda. Embora o cálculo simplifique a realidade, ele compara processos de naturezas distintas na mesma régua. Considere, por exemplo, uma empresa-alvo hipotética do setor varejista, com números ilustrativos.
| Matéria | Processos | Exposição bruta (R$ milhões) | Probabilidade de perda | Valor esperado (R$ milhões) |
|---|---|---|---|---|
| Trabalhista | 500 | 20,0 | 45% | 9,0 |
| Consumidor | 600 | 9,0 | 30% | 2,7 |
| Tributária | 4 | 25,0 | 20% | 5,0 |
| Total | 1.104 | 54,0 | — | 16,7 |
Nesse exemplo, a empresa-alvo tem 1.104 processos e uma exposição bruta de R$ 54 milhões. Porém, o valor esperado cai para R$ 16,7 milhões, pois nenhuma matéria tem probabilidade de perda superior a 45%. Além disso, os quatro processos tributários somam menos de 1% do volume, mas 46% da exposição bruta. Portanto, contar apenas ações levaria a uma conclusão errada.
Ainda assim, o valor esperado não substitui a leitura individual dos processos de maior valor. Por isso, o time analisa esses casos um a um.
Contingências
Por fim, o time separa as contingências, isto é, as obrigações que dependem de eventos futuros e incertos. Elas incluem ações ainda não ajuizadas, autuações em discussão administrativa e riscos de sucessão. Além disso, depósitos judiciais, garantias e seguros reduzem a exposição líquida e precisam entrar na conta. Assim, o comprador enxerga o passivo real, e não apenas o contábil.
Due diligence de terceiros e compliance
A diligência de terceiros é a verificação prévia, baseada em risco, de fornecedores, parceiros e intermediários antes e durante a contratação. Ela integra o programa de integridade e reduz o risco de responsabilização da contratante.
A Lei 12.846/2013 responsabiliza a pessoa jurídica de forma objetiva pelos atos lesivos praticados em seu interesse ou benefício. Assim, a empresa responde mesmo quando um terceiro comete o ato. Contudo, o art. 7º, inciso VIII, manda considerar, na aplicação das sanções, a existência de mecanismos internos de integridade.
O Decreto 11.129/2022 detalha essa avaliação. No art. 57, inciso XIII, ele inclui as diligências apropriadas e baseadas em risco para contratar e supervisionar terceiros, como fornecedores, prestadores de serviço e agentes intermediários. Já o inciso XIV prevê a verificação de irregularidades e vulnerabilidades nas empresas envolvidas em fusões e aquisições.
Na prática, a diligência de terceiros segue etapas proporcionais ao risco. Primeiro, a empresa classifica o terceiro por país, setor, contato com agentes públicos e valor do contrato. Em seguida, consulta cadastros de sanções, mídia negativa e estrutura societária, inclusive beneficiários finais. Depois, insere cláusulas anticorrupção no contrato e monitora o terceiro de forma contínua.
A Controladoria-Geral da União (CGU) publica orientações sobre integridade no setor privado, que servem de referência para desenhar esses procedimentos. Em M&A, as duas frentes se encontram. Assim, a análise da empresa-alvo precisa incluir seu programa de integridade, seus terceiros de maior risco e eventuais investigações.
Conclusão
A due diligence bem conduzida protege o preço, o contrato e a reputação de quem compra ou contrata. Ela depende, sobretudo, de medir o passivo com critério.
Por isso, medir o passivo judicial com dados de decisões faz a análise deixar de ser opinião e virar evidência. Como o exemplo mostrou, o volume isolado engana, enquanto risco e valor esperado revelam onde está a exposição. A Deep Legal contribui nessa etapa ao mapear decisões, indicadores de jurimetria e score de risco por matéria e tribunal. Assim, o time jurídico chega à negociação com números que sustentam sua recomendação.
Perguntas frequentes
O que é due diligence?
Due diligence é a investigação prévia que um comprador, investidor ou contratante faz sobre uma empresa para verificar sua situação jurídica, financeira e operacional. Na versão jurídica, chamada também de auditoria jurídica, o time analisa áreas como societária, trabalhista, tributária e LGPD. Assim, a parte interessada decide com base em fatos e negocia preço e garantias.
Quais são as etapas de uma due diligence jurídica?
A diligência jurídica tem cinco etapas: definição de escopo, coleta de documentos, análise e verificação, classificação dos riscos e relatório com negociação. Antes da primeira etapa, as partes costumam assinar um acordo de confidencialidade. Depois do relatório, os achados alimentam o preço e as cláusulas do contrato.
O que é due diligence de terceiros?
Due diligence de terceiros é a verificação prévia e contínua, baseada em risco, de fornecedores, parceiros e intermediários que atuam em nome ou em benefício da empresa. Ela avalia integridade, estrutura societária, sanções e reputação do terceiro. Além disso, o Decreto 11.129/2022 a trata como parâmetro de avaliação do programa de integridade.
Como analisar o passivo judicial em uma due diligence?
Para analisar o passivo judicial, o time levanta o volume de processos, classifica o risco como provável, possível ou remoto e calcula o valor esperado. Em seguida, separa as contingências e compara os resultados com decisões de casos semelhantes. Assim, o comprador define ajuste de preço, retenção de valores ou indenização.
Conheça os 4 produtos da Deep Legal
Legal Ops aciona
A carteira conferida com a Justiça e o ERP jurídico em dia.
Conhecer Legal Ops →
Jurimetria mede
Onde a empresa ganha, onde perde e por quê.
Conhecer Jurimetria →
Inteligência busca
Processos, empresas e decisões pelo nome ou pelo CNPJ.
Conhecer Inteligência →
Relatórios entrega
O relatório da diretoria sai pronto, por CNPJ ou CPF.
Conhecer Relatórios →