Provisionamento jurídico: risco, cálculo e CPC 25
O Judiciário brasileiro recebeu 40,9 milhões de processos novos em 2025, o maior volume desde 2009, segundo o relatório Justiça em Números 2026. Para as empresas, cada ação dessa estatística exige uma decisão contábil. Afinal, o provisionamento jurídico define quanto do resultado fica reservado para perdas que ainda dependem de uma sentença.
O problema, porém, raramente está na norma. Na prática, a distância entre a estimativa do jurídico e o desfecho real distorce balanços, surpreende auditores e consome caixa sem aviso. Por isso, este guia mostra como classificar o risco, calcular a provisão e revisá-la com base em padrões reais de decisão.
O que é provisionamento jurídico
Provisionamento jurídico é o processo de estimar e registrar no balanço as perdas prováveis decorrentes de processos judiciais e administrativos. Em outras palavras, ele traduz o risco de cada ação em um valor contábil, conforme as regras do CPC 25.
Provisão e passivo contingente segundo o CPC 25
O Pronunciamento Técnico CPC 25, correlato ao IAS 37, define provisão como um passivo de prazo ou valor incertos. Além disso, a CVM tornou o pronunciamento obrigatório para companhias abertas, hoje por meio da Resolução CVM 72/2022.
De acordo com o item 14 do CPC 25, a empresa reconhece uma provisão quando três condições ocorrem ao mesmo tempo:
- existe uma obrigação presente, legal ou não formalizada, resultante de um evento passado;
- a saída de recursos para liquidar essa obrigação é provável;
- a empresa consegue estimar o valor da obrigação de forma confiável.
Passivo contingente, por sua vez, é a obrigação possível cuja existência depende de eventos futuros incertos. Também entra nessa categoria a obrigação presente que não atende aos critérios de reconhecimento. Nesse caso, a empresa não registra o valor no balanço, mas o divulga em nota explicativa.
Por que o tema une jurídico e controladoria
A Lei 6.404/1976 exige que as notas explicativas indiquem as responsabilidades eventuais ou contingentes da companhia. Assim, o jurídico fornece a avaliação técnica de cada processo, enquanto a controladoria registra e concilia os números. Esse fluxo entre as áreas aparece em detalhe neste guia sobre provisão de contingência.
Provável, possível ou remoto: como classificar o risco
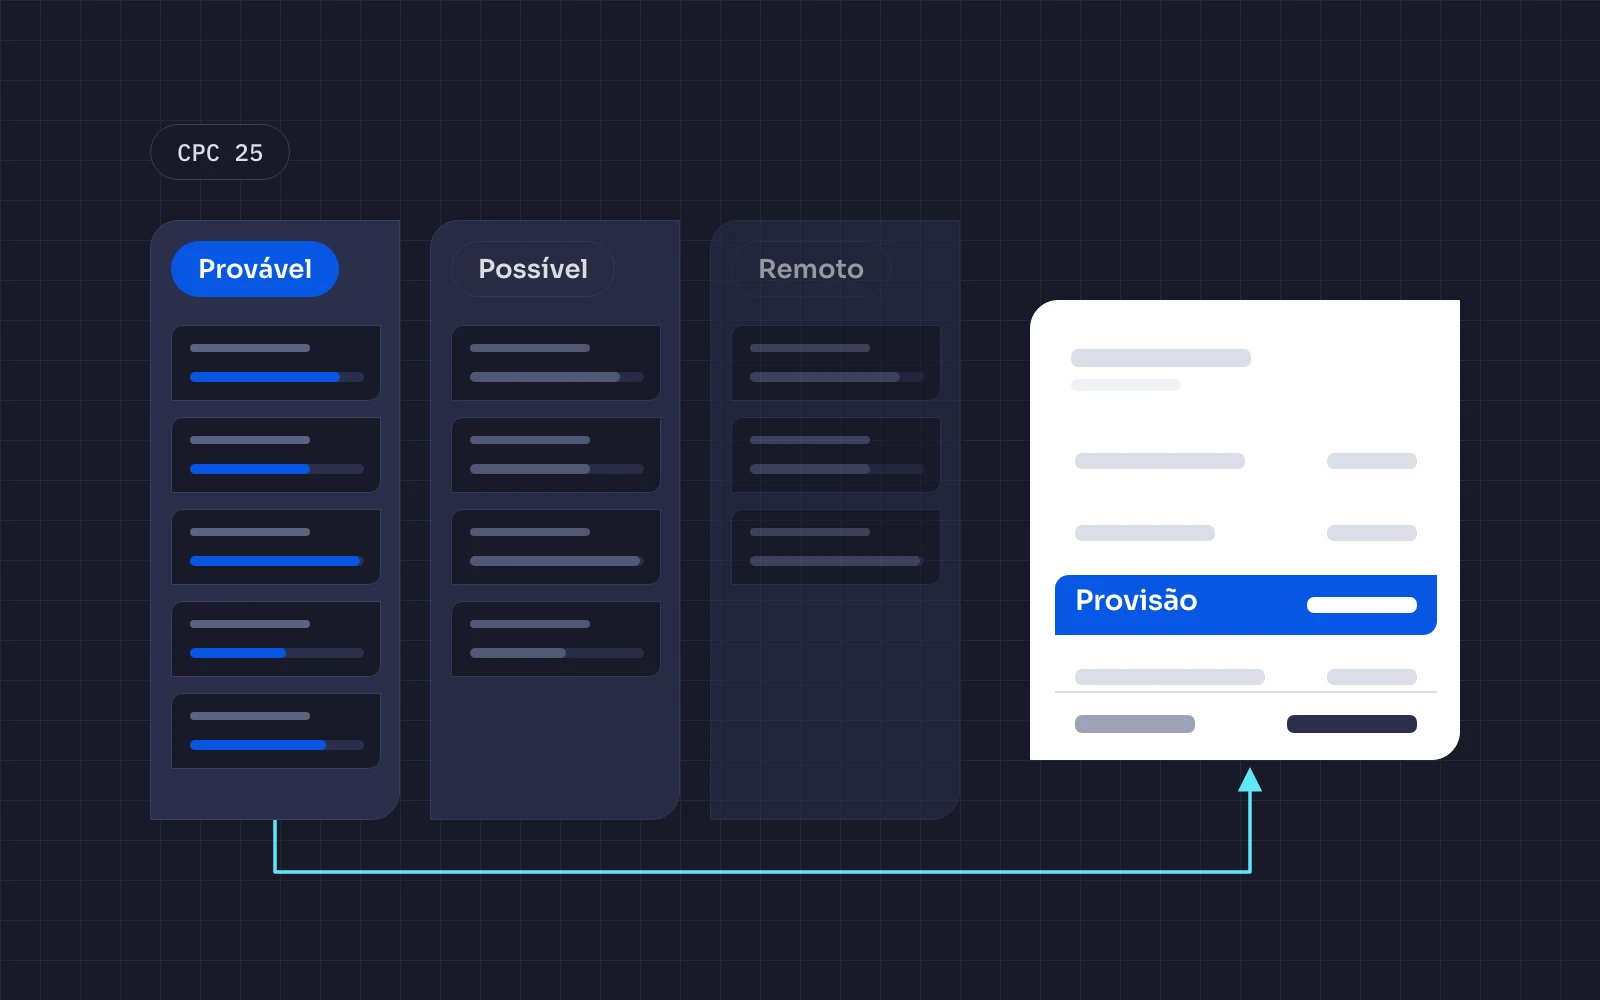
O risco é provável quando a perda é mais provável do que não, possível quando é menos provável que isso, e remoto quando é pequena. Consequentemente, cada classificação leva a um tratamento contábil distinto: provisionar, divulgar em nota ou nenhum dos dois.
| Classificação | Critério | Tratamento contábil |
|---|---|---|
| Provável | A perda é mais provável do que não | Reconhece a provisão no passivo e divulga em nota |
| Possível | A perda é menos provável do que não, mas não remota | Não provisiona; divulga como passivo contingente |
| Remoto | A chance de perda é pequena | Não provisiona nem divulga |
O CPC 25 não fixa percentuais
O CPC 25 adota o critério de “mais provável que não” para o risco provável, mas não define faixas para os demais. Por isso, muitas empresas adotam réguas internas, como acima de 50% para provável e abaixo de 25% para remoto. Contudo, essas faixas só funcionam quando a empresa as documenta em política e as aplica a toda a carteira.
O que deve pesar na classificação
Em seguida, o advogado responsável precisa considerar fatores objetivos, e não apenas a impressão sobre o caso. Entre eles, destacam-se:
- a fase processual e as decisões já proferidas no próprio processo;
- a jurisprudência do tribunal e da turma que julgará eventual recurso;
- a qualidade das provas e dos documentos disponíveis;
- os precedentes vinculantes e temas repetitivos aplicáveis à tese.
Quando esse percentual é relevante, ele revela um padrão claro. Nesse caso, a classificação intuitiva subestima teses já consolidadas contra a empresa e transforma riscos reais em surpresas contábeis.
Como calcular o valor da provisão
Calcule a provisão pela melhor estimativa do desembolso necessário para encerrar a obrigação na data do balanço. Na prática, essa estimativa combina o valor do pedido, o histórico de condenações, a taxa de acordos e a correção monetária.
Do pedido à melhor estimativa
O valor do pedido funciona apenas como ponto de partida, porque raramente coincide com a condenação. Afinal, o autor tende a superdimensionar pedidos, e o juiz costuma deferi-los apenas em parte. Por isso, o item 36 do CPC 25 exige a melhor estimativa, e não o valor máximo pleiteado.
Valor esperado para carteiras de massa
Para grandes conjuntos de processos semelhantes, o item 39 do CPC 25 admite o cálculo pelo valor esperado. Nesse método, a empresa pondera cada desfecho possível pela respectiva probabilidade, com base no histórico da carteira.
Imagine, por exemplo, uma carteira hipotética de 100 ações consumeristas com pedido médio de R$ 20 mil. Suponha também que o histórico indique 30% de acordos, 40% de condenações e 30% de improcedências. Assim, o cálculo fica:
- acordos: 30 ações × R$ 4.000 = R$ 120.000;
- condenações: 40 ações × R$ 8.000 = R$ 320.000;
- improcedências: 30 ações × R$ 0 = R$ 0.
Portanto, a provisão estimada soma R$ 440 mil, enquanto os pedidos somam R$ 2 milhões. Em outras palavras, a provisão de processos judiciais representa 22% do valor pleiteado nesse cenário.
Correção, juros e custos acessórios
Depois disso, a provisão precisa incorporar correção monetária e juros até a data do balanço, além de custas e honorários de sucumbência. Na esfera cível, a Lei 14.905/2024 alterou o Código Civil e adotou o IPCA para correção e a Selic, deduzido o IPCA, para juros. Essa regra vale quando não houver convenção entre as partes ou lei específica.
Na esfera trabalhista, por outro lado, os índices seguem a ADC 58 do STF, ajustada pela jurisprudência posterior à nova lei. Além disso, quando o pagamento tende a ocorrer em prazo longo e o efeito é material, o CPC 25 exige trazer o valor a valor presente.
Erros comuns no provisionamento de processos
Os erros mais frequentes são a superprovisão, a subprovisão e a classificação sem critério uniforme. Todos eles nascem do mesmo problema: estimativas baseadas em percepção individual, e não em padrões de decisão.
Superprovisão
A superprovisão ocorre quando a empresa provisiona pelo valor do pedido ou trata como provável o que é apenas possível. À primeira vista, ela parece prudência. No entanto, o CPC 25 veda provisões excessivas criadas a pretexto de incerteza. Além disso, ela reduz o lucro, afeta a base de dividendos e gera reversões que confundem investidores.
Subprovisão
A subprovisão, por outro lado, surge quando o jurídico subestima teses desfavoráveis ou ignora a correção acumulada. Nesse cenário, a condenação chega como despesa não planejada e pressiona o caixa no trimestre errado. Consequentemente, a auditoria pode questionar a confiabilidade de toda a carteira.
Classificação sem critério uniforme
Esse é o erro mais silencioso. Quando cada advogado ou escritório usa a própria régua, dois processos idênticos recebem classificações diferentes. Assim, a provisão jurídica passa a refletir quem avaliou o caso, e não o risco real.
Como usar dados para defender a provisão
Use jurimetria para transformar a classificação de risco em uma estimativa auditável, apoiada no histórico real de decisões. Dessa forma, o provisionamento jurídico deixa de depender da opinião isolada e passa a seguir padrões verificáveis.
O que a jurimetria acrescenta
Jurimetria é a aplicação de métodos estatísticos ao estudo das decisões judiciais. Na prática, ela mede a taxa de êxito por tese, tribunal e vara, além do valor médio de condenação por tipo de ação. Com esses indicadores, o jurídico justifica cada classificação com evidência, e não apenas com argumento.
Como montar o ciclo de revisão
O item 59 do CPC 25 exige reavaliar as provisões em cada data de balanço. Para cumprir essa exigência com consistência, o departamento jurídico pode seguir um ciclo simples:
- Defina a política: estabeleça critérios objetivos e faixas de probabilidade para provável, possível e remoto.
- Agrupe a carteira: organize os processos por tese, tipo de ação e tribunal.
- Calibre os parâmetros: ajuste probabilidades e valores com o histórico de decisões e acordos.
- Reavalie periodicamente: revise a carteira a cada fechamento e após decisões relevantes.
- Compare com o desfecho: confronte o valor provisionado com o valor efetivamente pago.
Feche o ciclo com a comparação entre estimativa e desfecho
A última etapa é a mais negligenciada. Ao comparar o que provisionou com o que pagou, a empresa mede a acurácia do próprio modelo. Além disso, essa trilha documental fortalece o diálogo com a auditoria externa. Para revisar os fundamentos contábeis, vale consultar este panorama do CPC 25 para o jurídico.
Conclusão: provisionamento jurídico baseado em padrões de decisão
Um bom provisionamento jurídico começa no CPC 25, mas não termina nele. Afinal, a norma define quando provisionar, enquanto os dados mostram quanto provisionar e com que probabilidade. Por isso, basear a provisão apenas no valor do pedido equivale a ignorar o que os tribunais efetivamente decidem.
Nesse contexto, a Deep Legal mapeia padrões de decisão por tese, tribunal e tipo de ação, a partir de grandes volumes de decisões judiciais. Com isso, jurídico e controladoria calibram classificações e valores com a mesma base de evidência. Assim, a provisão se aproxima do desfecho real e se torna mais fácil de defender.
Perguntas frequentes sobre provisionamento jurídico
O que é provisionamento jurídico?
Provisionamento jurídico é o registro contábil das perdas prováveis decorrentes de processos judiciais e administrativos, conforme o CPC 25. Ele combina a classificação de risco feita pelo jurídico com a estimativa de valor registrada pela controladoria.
Qual a diferença entre risco provável, possível e remoto?
O risco provável indica perda mais provável do que não e exige provisão no balanço. O risco possível indica chance menor, mas relevante, e exige apenas divulgação como passivo contingente. Já o risco remoto indica chance pequena e dispensa provisão e divulgação.
Como calcular a provisão de um processo judicial?
Calcule a provisão pela melhor estimativa do valor necessário para encerrar o processo na data do balanço. Para isso, parta do pedido e ajuste-o pelo histórico de condenações, acordos e taxa de êxito. Em seguida, inclua correção, juros, custas e honorários.
Quem é responsável pela classificação de risco dos processos?
O advogado responsável pelo caso, interno ou externo, faz a avaliação técnica do risco. Contudo, a administração responde pelas demonstrações financeiras, e a controladoria valida e registra os valores. Por isso, a política de provisionamento deve definir papéis, critérios e prazos de revisão.
Conheça os 4 produtos da Deep Legal
Legal Ops aciona
A carteira conferida com a Justiça e o ERP jurídico em dia.
Conhecer Legal Ops →
Jurimetria mede
Onde a empresa ganha, onde perde e por quê.
Conhecer Jurimetria →
Inteligência busca
Processos, empresas e decisões pelo nome ou pelo CNPJ.
Conhecer Inteligência →
Relatórios entrega
O relatório da diretoria sai pronto, por CNPJ ou CPF.
Conhecer Relatórios →